- A execução fiscal cobra na Justiça um débito já inscrito em dívida ativa
- Depois da citação, a lei dá 5 dias para pagar ou garantir a dívida (Lei 6.830/1980, art. 8º)
- Sem providência, pode haver bloqueio de contas e penhora de bens
- Há defesa (embargos e exceção de pré-executividade) e há negociação (parcelamento e transação)
A citação em uma execução fiscal abre prazos curtos, e as alternativas disponíveis dependem do que é feito dentro deles. A seguir, o que é esse processo, o que a lei prevê depois da citação e quais caminhos existem.
O que é uma execução fiscal
É a ação judicial que a Fazenda Pública (União, estado ou município) usa para cobrar valores já inscritos em dívida ativa. Ela é regulada pela Lei 6.830/1980, conhecida como Lei de Execuções Fiscais (LEF).
O processo começa com a CDA — Certidão de Dívida Ativa —, que tem força de título executivo e presunção de certeza e liquidez (LEF, art. 3º). Na prática, o débito já chega ao Judiciário como algo, em tese, comprovado. Isso não impede a discussão: a presunção é relativa e pode ser afastada com prova.
As etapas, do débito à execução
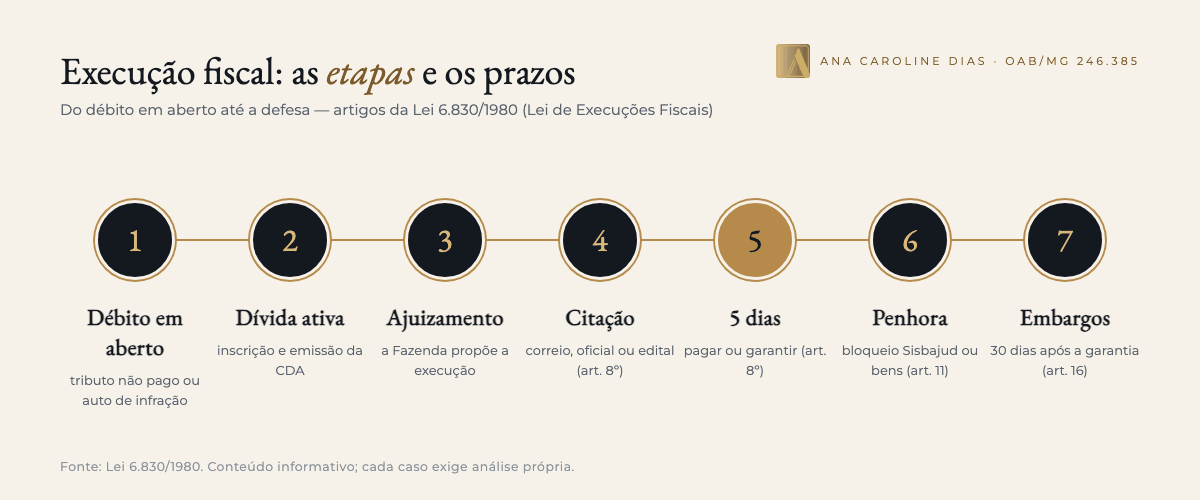
Antes de chegar ao Judiciário, o débito percorre um caminho com etapas definidas:
- Débito não pago: o tributo declarado e não pago, ou cobrado em auto de infração, fica em aberto.
- Inscrição em dívida ativa: a procuradoria do ente (PGFN, na União; Advocacia-Geral do Estado, em Minas Gerais; procuradoria do município) inscreve o débito e emite a CDA.
- Ajuizamento: a Fazenda propõe a execução fiscal com base na CDA.
- Citação: em regra, pelo correio, com aviso de recebimento; se não der certo, por oficial de justiça ou por edital (LEF, art. 8º).
- Prazo de 5 dias: para pagar ou garantir a execução.
- Penhora ou bloqueio: se não houver pagamento nem garantia.
- Embargos: 30 dias depois da garantia, para a defesa completa.
O relógio dos 5 dias
Depois da citação, a lei dá cinco dias para o executado pagar a dívida ou garantir a execução (LEF, art. 8º). A garantia pode ser feita por depósito em dinheiro, fiança bancária, seguro-garantia ou indicação de bens à penhora (LEF, art. 9º).
Se nada for feito nesse prazo, o juiz pode determinar medidas de constrição. A mais comum é o bloqueio de valores em contas bancárias pelo Sisbajud, o sistema do Conselho Nacional de Justiça que substituiu o antigo Bacenjud. A ordem de preferência da penhora começa pelo dinheiro (LEF, art. 11), e há casos de penhora de imóveis, veículos e até de parte do faturamento.
A citação não encerra a discussão: a lei prevê formas de defesa e de negociação. O que reduz as alternativas é deixar o prazo passar sem nenhuma providência.
Qual garantia oferecer
A garantia é o que abre caminho para os embargos e, muitas vezes, para destravar a operação da empresa. A lei admite (LEF, art. 9º):
| Garantia | Como funciona | Ponto de atenção |
|---|---|---|
| Depósito em dinheiro | O valor fica depositado em conta judicial | Suspende a exigibilidade do crédito (CTN, art. 151, II), mas tira dinheiro do caixa |
| Fiança bancária | Um banco garante o pagamento | Tem custo e depende de aprovação de crédito |
| Seguro-garantia | Uma seguradora garante o valor da execução | Tem custo de prêmio e prazo de vigência a acompanhar |
| Bens à penhora | A empresa indica bens para garantir a dívida | Os bens precisam ser aceitos e seguem a ordem de preferência da lei (LEF, art. 11) |
A escolha depende do caixa, do valor cobrado e da estratégia de defesa. Com a execução garantida, em regra é possível emitir a certidão positiva com efeito de negativa.
O que verificar primeiro
Antes de decidir entre pagar, garantir, defender ou negociar, vale conferir alguns pontos:
- Prescrição: em regra, a Fazenda tem cinco anos, contados da constituição definitiva do crédito, para cobrar (Código Tributário Nacional, art. 174). Há também a prescrição intercorrente, quando o processo fica parado por muito tempo (LEF, art. 40).
- Decadência: se o Fisco lançou o tributo depois do prazo legal de cinco anos (CTN, arts. 150 e 173), o crédito pode nem existir.
- A CDA: valores, encargos, fundamento legal e identificação do devedor precisam estar corretos.
- O valor: conferir se o que está sendo cobrado confere com a realidade — pagamentos já feitos, parcelamentos anteriores, compensações.
- A parte: verificar se quem foi citado é, de fato, o responsável pela dívida. Isso é especialmente relevante para sócios (veja quando o sócio responde por dívida da empresa).
Os caminhos possíveis
Embargos à execução
É a defesa completa, em que se pode discutir praticamente tudo sobre a cobrança. Para apresentá-los, a lei exige que a execução esteja garantida, e o prazo é de 30 dias contados do depósito, da juntada da fiança ou do seguro, ou da intimação da penhora (LEF, art. 16).
Exceção de pré-executividade
É uma defesa mais simples, que não exige garantia. Segundo a Súmula 393 do Superior Tribunal de Justiça, ela cabe para matérias que o juiz pode reconhecer de ofício e que não dependam de produção de provas — por exemplo, prescrição evidente ou nulidade clara da CDA.
Negociação
É possível negociar mesmo com a execução em andamento, por meio de parcelamento ou transação tributária. Na esfera federal, a Procuradoria-Geral da Fazenda Nacional (PGFN) publica editais periódicos de transação — veja o edital de 2026 com adesão até janeiro de 2027. O parcelamento suspende a exigibilidade do crédito (CTN, art. 151, VI), o que costuma permitir a emissão de certidão positiva com efeito de negativa.
Execuções de pequeno valor
Em 2023, o Supremo Tribunal Federal decidiu, no Tema 1.184, que é legítima a extinção de execuções fiscais de baixo valor por falta de interesse de agir, desde que respeitados alguns critérios. Na sequência, o Conselho Nacional de Justiça editou a Resolução 547/2024, que trata da extinção de execuções de valor inferior a R$ 10 mil paradas há mais de um ano sem citação ou sem bens penhoráveis encontrados. A extinção não apaga a dívida: o ente pode buscar outras formas de cobrança, como o protesto da CDA.
E se a conta já foi bloqueada?
Quando há bloqueio, a lei dá ao executado cinco dias para demonstrar que os valores são impenhoráveis ou que o bloqueio foi excessivo (Código de Processo Civil, art. 854, § 3º). Salários e valores de natureza salarial, por exemplo, têm proteção legal (CPC, art. 833, IV), assim como a poupança até 40 salários mínimos (CPC, art. 833, X). Cada situação precisa ser analisada com os extratos e documentos.
Ignorar a citação não suspende a cobrança: os prazos continuam correndo.
Uma execução fiscal afeta o caixa e a operação da empresa. Por isso, a análise técnica do débito vem antes da decisão entre pagar, garantir, defender ou negociar.
Perguntas frequentes
Qual é o prazo depois de ser citado em uma execução fiscal?
A Lei 6.830/1980 (art. 8º) dá cinco dias, contados da citação, para pagar a dívida ou garantir a execução. O prazo de 30 dias para os embargos só começa depois da garantia (art. 16).
Dá para negociar a dívida depois que a execução começou?
Sim. O parcelamento e a transação tributária podem ser feitos mesmo durante a execução fiscal, conforme as regras de cada ente (União, estado ou município) e de cada edital.
A execução fiscal pode bloquear a conta da empresa?
Pode. Se não houver pagamento nem garantia no prazo, o juiz pode determinar o bloqueio de valores pelo Sisbajud. O executado tem cinco dias para demonstrar eventual impenhorabilidade ou excesso (CPC, art. 854, § 3º).
A citação pelo correio vale?
Sim. A Lei 6.830/1980 prevê a citação pelo correio, com aviso de recebimento, como regra (art. 8º, I). Se ela não der certo, a citação pode ser feita por oficial de justiça ou por edital.
O que é prescrição intercorrente na execução fiscal?
É a perda do direito de cobrar quando o processo fica parado por muito tempo, em regra porque o devedor ou os bens não foram encontrados. A LEF prevê a suspensão por um ano e, depois, o prazo de cinco anos (art. 40), conforme os critérios fixados pelo Superior Tribunal de Justiça.
Toda dívida em execução fiscal precisa ser paga?
Não necessariamente. A cobrança pode estar prescrita, conter erros na CDA ou ser dirigida a quem não é responsável. Por isso a análise do débito vem antes da decisão de pagar ou negociar.
Este conteúdo é informativo. Para entender como o tema se aplica à sua empresa, é possível falar com o escritório.
Fale com o escritório