- A Certidão Negativa de Débitos (CND) prova que não há pendências com o Fisco (CTN, art. 205)
- Quando há débito, mas ele está suspenso (parcelado, garantido ou em discussão), cabe a certidão positiva com efeito de negativa (CTN, art. 206)
- As duas têm o mesmo efeito prático em licitações, financiamentos e contratos
- O primeiro passo é descobrir exatamente qual pendência está bloqueando a emissão
É comum a empresa descobrir uma pendência fiscal ao tentar entrar em uma licitação, pedir um financiamento ou fechar um contrato: a certidão não sai. A seguir, por que isso acontece, o que é a certidão positiva com efeito de negativa e como regularizar.
O que é a CND
A Certidão Negativa de Débitos (CND) é o documento que atesta que a empresa não tem pendências com um determinado ente — União, estado ou município. Está prevista no Código Tributário Nacional (art. 205).
Cada esfera emite a sua:
- Federal: a certidão conjunta da Receita Federal e da PGFN abrange tributos federais, contribuições previdenciárias e a dívida ativa da União. Tem validade de 180 dias.
- Estadual: em Minas Gerais, emitida pela Secretaria de Estado de Fazenda.
- Municipal: emitida pela prefeitura do domicílio da empresa.
- Trabalhista: a CNDT, emitida pelo Tribunal Superior do Trabalho, não é tributária, mas costuma ser exigida junto com as demais.
Prazo para o Fisco emitir e validade
Pelo CTN, a certidão deve ser fornecida em até 10 dias da data do requerimento (art. 205, parágrafo único). Na prática, as certidões federais, estaduais e municipais são emitidas pela internet, e o resultado sai na hora quando não há pendência.
A certidão conjunta federal tem validade de 180 dias, contados da emissão (Portaria Conjunta RFB/PGFN 1.751/2014). As certidões estaduais e municipais têm prazos próprios, definidos pela legislação de cada ente. Vale conferir a validade impressa no documento antes de apresentá-lo.
Para o passo a passo da emissão federal, veja como emitir a certidão negativa de débitos federais.
O que é a certidão positiva com efeito de negativa
Quando existe débito, mas ele está com a exigibilidade suspensa, o Fisco deve emitir a certidão positiva com efeito de negativa (CPEN). Ela tem o mesmo valor da certidão negativa (CTN, art. 206).
A exigibilidade fica suspensa, entre outras hipóteses previstas no art. 151 do CTN, quando:
- o débito está parcelado e com as parcelas em dia;
- há depósito integral do valor discutido;
- há impugnação ou recurso administrativo pendente de julgamento;
- há decisão judicial (liminar ou tutela) suspendendo a cobrança.
A CPEN também é emitida quando o débito está em execução fiscal com penhora suficiente ou garantia aceita.
Uma empresa com dívida não está necessariamente impedida de ter certidão. Parcelar, garantir ou discutir o débito pelos meios corretos pode devolver a regularidade enquanto a questão é resolvida.
Por que a certidão não sai
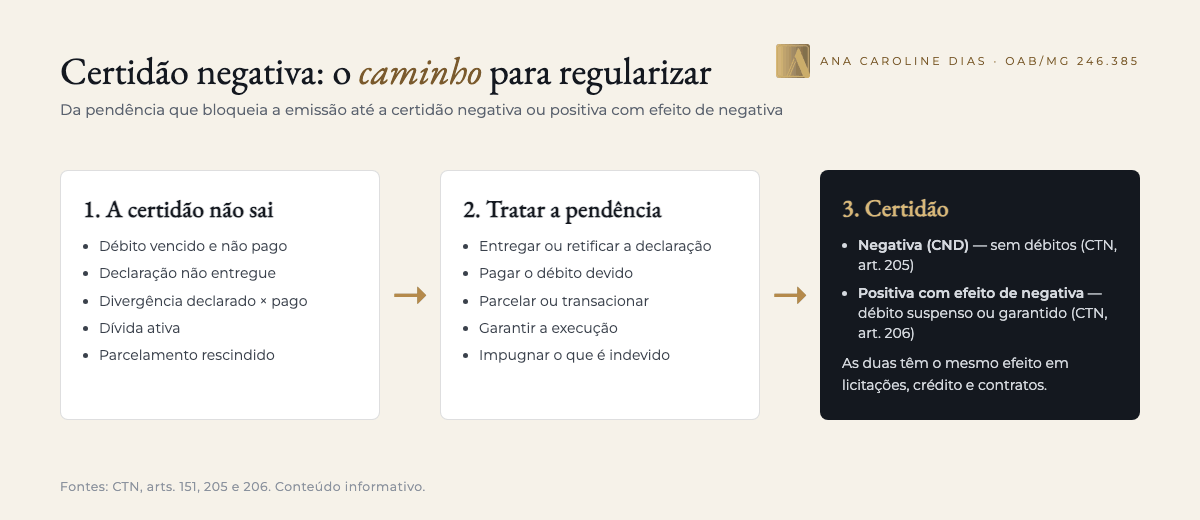
- Débito em aberto, vencido e não pago.
- Inscrição em dívida ativa.
- Pendência declaratória: uma obrigação acessória não entregue, como DCTF, EFD ou declaração do Simples Nacional.
- Divergência entre o que foi declarado e o que foi pago.
- Parcelamento rescindido por atraso.
Nem sempre é dívida real. Às vezes o impedimento vem de um pagamento não vinculado corretamente ou de uma declaração não transmitida. Vale investigar antes de assumir que é dívida.
Como descobrir o motivo
A mensagem de que "não foi possível emitir a certidão" não diz qual é o problema. O motivo aparece em outros documentos:
- Federal: o relatório de situação fiscal, disponível no e-CAC da Receita Federal, lista débitos, declarações em falta e inscrições em dívida ativa da União.
- Estadual (Minas Gerais): a consulta de débitos no portal da Secretaria de Estado de Fazenda mostra os débitos de ICMS, IPVA e outros tributos estaduais; os inscritos em dívida ativa estadual são cobrados pela Advocacia-Geral do Estado.
- Municipal: a prefeitura informa débitos de ISS, IPTU e taxas no próprio portal ou no atendimento ao contribuinte.
Com a lista em mãos, cada pendência é tratada de um jeito: declaração em falta se resolve com a entrega; débito devido, com pagamento ou negociação; débito com erro, com pedido de revisão ou defesa.
Por que ela trava o negócio
- Impede a participação e a contratação em licitações públicas (Lei 14.133/2021 exige regularidade fiscal).
- Barra financiamentos e linhas de crédito com bancos públicos.
- Inviabiliza contratos com empresas que exigem a certidão dos fornecedores.
- Pode atrasar operações societárias, como venda de participação ou incorporação.
Como regularizar
- Emitir o relatório de situação fiscal e identificar exatamente qual pendência está bloqueando a certidão.
- Se for pendência declaratória, transmitir ou retificar a declaração.
- Se for débito devido, pagar, parcelar ou transacionar.
- Se for débito indevido ou com erro, pedir a revisão ou discutir administrativa ou judicialmente.
- Com a exigibilidade suspensa, emitir a certidão positiva com efeito de negativa.
E se a certidão for negada sem motivo?
Quando a empresa comprova que não há débito, ou que o débito está com a exigibilidade suspensa, e mesmo assim a certidão é negada, é possível pedir a revisão ao próprio órgão e, se necessário, buscar o Judiciário — em geral por mandado de segurança, quando o direito pode ser comprovado com documentos. O CTN também prevê a responsabilidade pessoal do servidor que expedir certidão com dolo ou fraude (art. 208), o que mostra o peso que a lei dá a esse documento.
A certidão é, muitas vezes, a chave que destrava crédito, contratos e crescimento. Entender o que a bloqueia é o primeiro passo.
Perguntas frequentes
Qual a diferença entre certidão negativa e certidão positiva com efeito de negativa?
A negativa indica que não há débitos. A positiva com efeito de negativa indica que há débitos, mas com a exigibilidade suspensa ou garantidos — e, por lei, tem o mesmo efeito da negativa (CTN, art. 206).
Parcelamento dá direito à certidão positiva com efeito de negativa?
Em regra, sim: o parcelamento em dia suspende a exigibilidade do crédito (CTN, art. 151, VI). A emissão depende de não haver outras pendências não suspensas.
Por que a certidão federal não sai se a empresa não tem dívida?
É comum que o impedimento seja uma declaração não entregue, uma divergência entre valores declarados e pagos ou um pagamento não vinculado ao débito correto. O relatório de situação fiscal mostra o motivo.
A certidão positiva com efeito de negativa vale para licitação?
Sim. Por lei, ela tem os mesmos efeitos da certidão negativa (CTN, art. 206) e comprova a regularidade fiscal exigida nas contratações públicas.
Em quanto tempo o Fisco deve emitir a certidão?
O CTN fixa o prazo de 10 dias contados do requerimento (art. 205, parágrafo único). Pela internet, quando não há pendência, a emissão costuma ser imediata.
Quanto tempo vale a certidão negativa federal?
A certidão conjunta emitida pela Receita Federal e pela PGFN tem validade de 180 dias, contados da emissão (Portaria Conjunta RFB/PGFN 1.751/2014).
Este conteúdo é informativo. Para entender como o tema se aplica à sua empresa, é possível falar com o escritório.
Fale com o escritório